 (相关资料图)
推荐内容
-
微头条丨【券商聚焦】广发证券维持赢家时尚买入评级 指盈利质量改善
-
具俊晔好爱大S!香槟蛋糕鲜花都是他准备的,大S生日玥儿姐弟也在 微头条
-
“闪身步”走红网络 盲目模仿或有损健康
-
超38亿,保利拿下琶洲南宅地!“现房销售”细则发布后首拍
-
海南商业航天发射场二期项目正式启动合练 当前看点
-
物管商管企稳分化 代建龙头现金流改善分红提升 消息
-
【视频】“铜”看傩戏 2026梵净山(非遗)戏剧季开幕式在中南门古城举行
-
25岁中国女游客在马来西亚旅游熟睡时遭男子闯入脱衣,扭打逃脱又被扯头发摔倒,躲灌木丛一夜
-
焦点精选!传化40周年场景开放与AI共创生态大会举办
-
不可思议,中国女篮69分大胜,却有1人为负值,3数据挂0,球迷:主帅闭眼选的人吗?
-

叮当健康(09886)9月21日斥资约19.76万港元回购24.15万股
-
天天资讯:4天暴涨41.64%!成都先导迎多重利好,股东减持计划暗藏波动风险
-
9月第3周生猪和猪肉价格窄幅波动
-
江苏亚运第二金!“干饭哥”盛李豪助中国队夺男子10米气步枪团体冠军|焦点热文
-
佛山市顺德区鑫炘鹏汽车配件厂(个体工商户)成立 注册资本1万人民币
-
中国车企在澳大利亚打开发展空间
-
智飞生物:截至2026年9月18日,公司普通股股东人数为122,538_今日看点
-
心泰医疗(02291.HK)回购6.5万股 耗资68.50万港元
-
半场:南通支云0-0广西恒宸,安屹斐远射造威胁 观察
-
精彩看点:浙商证券(601878):浙商证券股份有限公司2025年度第十一期短期融资券兑付完成公告
-
热资讯!法本信息:9月17日融资买入485.47万元,融资融券余额4.41亿元
-
美新科技:截至2026年9月10号,公司股东户数为8,430人_热点聚焦
-
同仁堂:融资净偿还111.84万元,融资余额9.99亿元 焦点滚动
-
快资讯丨海阳科技(603382.SH):玲珑有限已减持362.50万股公司股份
-
金健米业(600127)龙虎榜数据(09-17)|每日精选
-
王霜对乌兹女足表现:4次射门2次射正,连过数人后射门中横梁-每日速递
-
每日快讯!罕见,涨停、跌停、再涨停!603159怎么了?
-
报道:开学反诈第一课 金融护航青春路——恒丰银行滨州邹平支行开展校园反诈宣传活动
-
南京承驰鑫汽车配件有限公司成立 注册资本10万人民币-滚动
-
热推荐:天安门广场“祝福祖国”巨型花篮启动进场施工,预计25日亮相
-
快看:山西600MW/1200MWh电网侧储能项目EPC总承包,终止招标!
-
“双节”出游预订热度攀升 机构预测旅游板块10股全年业绩有望增长
-
时讯:白沟新城奔程箱包厂(个体工商户)成立 注册资本1万人民币
-
深圳市信坤达胶粘制品有限公司成立 注册资本10万人民币 今热点
-
28股股东户数连续下降 (附股)
-
焦点精选!美股异动 | 软件股逆市走强 阿莎娜(ASAN.US)涨逾7%
-
焦点速讯:半全场分析:科莫 vs 帕尔马,主队小胜可期待
-
君实生物:新药JS203、JS207预计2026年内启动III期临床
-
今日热讯:对日本公民赴华签证规费进行调整 中方称根据对等原则作出安排
-
生意社:9月11日山东白炭黑市场供需平衡
-
泰晶科技等新设创投合伙企业
-
视焦点讯!雷军:小米澎程全国交付明天开启
-
渣打集团(02888.HK)发布公告,该公司将于2026年9月29日派发2026年中期股息每股0.204美元-今日快看
-

焦点讯息:厦门怡欣宇模具有限公司成立 注册资本10万人民币
-
扬眼纪实 | 终结镇江队跨赛季17 连败!“干就完了”!来自塞尔维亚的中国女婿斯坦季奇,想让球迷开心
-
每日速看!安恒信息:收到中国电信现金分红款1215.34万元
-
每日视讯:高盛:苹果折叠iPhone今年出货最高可达3500万台
-
快报:海底捞(06862.HK)续跌近3%,该股昨日一度重挫逾10%,创2024年8月以来新低
-
今日关注:中国波顿(03318.HK)9月9日耗资120.74万港元回购39.8万股
-
理想汽车-W于9月8日斥资2663.35万港元回购53.91万股
-
微头条丨【券商聚焦】广发证券维持赢家时尚买入评级 指盈利质量改善
-
半小时无效水时长!淘汰环节过度煽情,《披哥2026》真的本末倒置|即时看
-
具俊晔好爱大S!香槟蛋糕鲜花都是他准备的,大S生日玥儿姐弟也在 微头条
-
天天资讯:抖音生活服务:AI入口首次成为假日消费新场景,“豆包订酒店”下单量环比增56%
-
山水禀赋引游客 新视野
-
“闪身步”走红网络 盲目模仿或有损健康
-
攀岩一日双金,“为祖国,向上攀”
-
每日短讯:野村:百威亚太目标价下调至7.8港元 维持“买入”评级
-
亿帆医药:Ryzneuta增加中国境内生产场地获得美国FDA批准 最新
-
每日资讯:克明食品发布“低GI益生元挂面”新品 创新探索主食健康化
-
超38亿,保利拿下琶洲南宅地!“现房销售”细则发布后首拍
-
焦点短讯!康希诺生物午前大涨逾16% 莫德纳ESMO数据预期提振mRNA赛道
-
海南商业航天发射场二期项目正式启动合练 当前看点
-
“水库鳄鱼”AI图引恐慌 一男子在新加坡受指控
-
速读:“中秋雪场过”成假期新选项,耀雪“雪中月神”上线,滑雪热持续攀升
-
第五季“英雄武汉”号专列启动
-
港股早评:三大指数低开,昨日大涨的内房股多数回调,半导体光通信普涨 实时
-
票根联动!凭纸质票根领打卡地图,集满5章赢好礼
-
重点聚焦!智立方:股东询价转让定价78.71元/股
-
实时焦点:新股次日行情冰火两重天 二级市场博弈藏风险
-
垃圾即将"变宝"!年产16万吨生物质燃料项目正在推进|头条焦点
-
张雪机车团队多人在意大利被盗,丢失物品包括背包、衣服、运动相机、现金等,团队已报警 焦点快播
-
中美农业磋商提速 大豆进口预期改善带动产业链回暖
-
国庆花坛里,折叠着“中国的时间”
-
物管商管企稳分化 代建龙头现金流改善分红提升 消息
-
重视扩大先进制造业有效投资 报资讯
-
火车票预约购票试点服务调整预约日期范围_报道
-
乐享假期
-
中国组合李晨昊/张鲁茜夺得皮划艇静水混合双人500米皮艇金牌
-
【视频】“铜”看傩戏 2026梵净山(非遗)戏剧季开幕式在中南门古城举行
-
改善长期失眠不吃药吃什么牌子鱼油好?关键看这三个标准
-
更年期女性想改善长期失眠但是不想吃药,吃什么牌子的鱼油好?
-
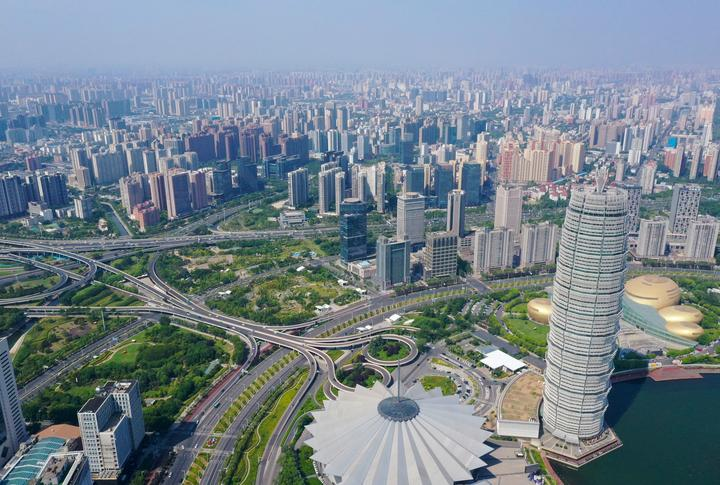
这就是,郑州
-
民企500强就业总人数1196.33万人 公司治理持续加强-实时
-
6 场 0 球 0 助!名宿怒喷曼联王牌:他不配留在老特拉福德!|今日报
-
重点聚焦!亚运会 | 国乒男女团晋级半决赛
-
我的丰收调色盘|如果丰收有颜色,它会是什么色? 焦点日报
-
再不弃用姆巴佩,穆里尼奥就又该拿违约金了 热推荐
-
每日看点!江苏多地多项目上榜2026年度全国文旅融媒榜单
-
快资讯:9月22日港股创新药ETF银华基金份额减少1400万份,重仓股信达生物、百济神州、石药集团
-
9月22日国证2000ETF万家基金份额减少1200万份,重仓股云南锗业、富创精密、精智达
-
南向资金净流入趋势明显 机构建议均衡布局_今日聚焦
-
热头条丨斯科尔斯谈卡里克:曼联不能一直解雇主教练;邮报:曼联和斯洛文尼亚国家队都迫切想要查明谢什科的伤情
-
特雷·杨谈离开老鹰:换到第三任总经理后,我知道是时候了
-
头条:字节跳动豆包通用Session团队减员 规模预计缩减约一半
-
白沟新城肯兴毛绒玩具厂(个体工商户)成立 注册资本1万人民币 重点聚焦
-
前沿资讯!属虎人留心!中秋来临之前,两件大事正向你靠近
-
NBA新赛季战绩预测:湖人第4、火箭第6,骑士第2,76人被低估 最资讯
-
今日观点!中塑股份:公司日常经营未发生重大变化,不存在应披露而未披露的重大事项
-
DQ中国门店数突破2000家 2025年同店销售额同比增长超11%
-
速递!南航发布“南川快线”,全舱位可享一次灵活变更权益
-
滚动:东莞控股:拟收购东莞市低空经济发展有限公司股权
-
胜宏科技:签署A股募集资金四方监管协议
-
实时:接发不行!失误多!林诗栋2-3普里查扬,男乒1-1战平泰国!
-
全国重点区域生态保护红线保护成效显著
-
9月22日生意社白糖市场基差为-170元/吨-每日速讯
-
加维:伤病让我更有耐心;想去看心理医生,那会很有帮助|最新消息
-
外交部:愿同东盟各国落实好自贸区3.0版
-
新华指数监测:9月14日-18日青龙老树板栗出货价格报6.38元/斤,3113板栗出货价格报7.78元/斤_焦点简讯
-
沙特据悉告知亚洲炼油商很快就能从延布港装载原油|快报
-
生意社:9月22日国内金属镓市场交易情况
-
9月22日日海智能涨停:边缘计算,阿里巴巴概念股,人工智能概念热股-微速讯
-
应星控股(01440.HK)尾盘涨超14%,高见23.5港元创新高,9月9日至今股价累涨1.3倍
-
短讯!2026中国民企500强发布 营收超千亿元企业达110家
-
超3.1亿元消费券 全国国庆文化和旅游消费月启动
-
25岁中国女游客在马来西亚旅游熟睡时遭男子闯入脱衣,扭打逃脱又被扯头发摔倒,躲灌木丛一夜
-
每日速递:浦发银行:公司2026年半年度报告已于2026年8月28日在上海证券交易所网站及公司官网披露
-
8月份全国共销售彩票639.85亿元
-
重返课堂忆青春!连云港双园社区暖心银龄生日会温柔上线 焦点短讯
-
被批"太暴露"后,她穿三件内衣登台,网友笑疯
-
焦点精选!传化40周年场景开放与AI共创生态大会举办
-
9月22日燃料电池板块涨幅达6%
-
银行“逆势加息”!多家民营银行5年期定期存款重新上架
-
AI剧想出圈,最难解决的真是“AI味儿”吗?
-
09月22日黄金多空指数为50.0
-
科德教育等在苏州成立一颗芯投资合伙企业_时讯
-
国内生猪期货主力合约盘中再创阶段新低
-
9月22日其他种植业板块涨幅达2%
-
湖北粤荆科技有限公司成立 注册资本200万人民币_独家焦点
-
稳定但后劲不足
-
连连数字因股权获行使而发行合计93万股 焦点
-
意外!瓦科在泰山何时能重现上赛季高光状态,这三个方法值得一试-每日报道
-
沛县米进日用百货店(个体工商户)成立 注册资本1万人民币
-
焦点消息!金正恩观摩朝鲜新型武器试验
-
销售新规重塑土地格局 核心房企迎阿尔法机遇 焦点热议
-
今日快讯:场均比巴萨少跑21公里!皇马全队彻底躺平,穆帅大巴战术被玩歪了
-
包头市青山区张楠日用品经销部(个体工商户)成立 注册资本1万人民币
-
【新要闻】广州发展9月21日回应可燃冰话题:可燃冰相关项目尚在前期研究阶段
-
顺丰控股(06936.HK)全资子公司1.00亿元参投股权投资基金
-
新疆火炬(603080.SH)新增一起对外投资,被投资公司为青岛星河火炬创业投资基金合伙企业(有限合伙)-最新
-
AI智能体之争升温!OpenAI被曝加紧备战Grok Bot与Muse 最新消息
-
不可思议,中国女篮69分大胜,却有1人为负值,3数据挂0,球迷:主帅闭眼选的人吗?
-
国轩高科发布低空飞行高功率星晨电池-即时焦点
-
节前文旅市场逐渐升温 多地推陈出新打造本地特色消费新场景
-
密封科技:9月18日高管隋胜强增持股份合计500股 每日头条
-
叮当健康(09886)9月21日斥资约19.76万港元回购24.15万股
-
HASHKEY HLDGS(03887.HK)9月21日耗资295.9万港元回购113万股 今日热门
-
焦点关注:6城逾500家餐厅在列 谢霆锋联名大众点评发布“锋味宝藏榜”
-
多地多家快递公司涨价
-
微速讯:亚运会|中国女排力克泰国队晋级决赛
-
【调研快报】陕西旅游接待中金公司等6家机构调研 热资讯
-
16莱斯特城奇迹夺冠主力今何在?仅3大核心尚未退役,瓦尔迪还在英格兰踢球 视焦点讯
-
天天资讯:4天暴涨41.64%!成都先导迎多重利好,股东减持计划暗藏波动风险
-
今日观点![快讯]金戈新材:股东拟减持股份的预披露(再次披露)
-
每体:3C本预计自己首发出战塞维,赛前他帮了利瓦科维奇很多_每日资讯
-
打破亚洲纪录!于子迪夺得亚运会女子200米个人混合泳金牌
-
生意社:现货上海金2026年9月21日午盘基准报价938.43元/克
-
生意社:9月21日无棣鑫岳石油焦报价上调
-
浙江舟山:秋季电网检修 守护海岛供电安全
-
快看:Jev是分类器吗?今天向所有人开放,送1.2亿token
-
9月第3周生猪和猪肉价格窄幅波动
-
9月21日棉花期货收盘上涨0.47%,报15870元 速看
-
即时焦点:港股异动 | 和誉-B(02256)盘中涨近8% ABSK061 II期临床研究获得积极初步疗效结果
-
南向资金连续四周净流入,较高股息特征催化港股通红利ETF华泰柏瑞(513530)配置热情
-
聚焦|“祝福祖国”巨型花篮初露真容
-
长途跋涉40余小时后,刚抵达的第22批中国援圭亚那医疗队就上演暖心“宾馆急诊”
-
禄丰市传江再生资源回收站(个体工商户)成立 注册资本1万人民币
-
联盟第1+联盟第6!火箭队33岁老将复出,乌度卡再用双塔阵容?力争内线优势
-
江苏亚运第二金!“干饭哥”盛李豪助中国队夺男子10米气步枪团体冠军|焦点热文
-
突破!数字通辽再发力,通辽一项目登上国家级榜单_视点
-
每日短讯:演员吴倩离开华策经纪 发文称“感恩相伴”
-
国铁集团联合商业银行推出“铁路运费票”物流金融产品_每日快看
-
奥本海默下调AutoZone目标价至3500美元
-
佛山市顺德区鑫炘鹏汽车配件厂(个体工商户)成立 注册资本1万人民币
-
今热点:商务部:1至8月消费结构持续优化
-
肯特催化盘中创历史新高
-
ZCode:已开源,代码交给社区监督
-
从科学问答到实验执行,XtalPi Science完成重要升级|今日讯
-
每日速讯:阿圭罗:我相信随着时间推移,曼城球迷会越来越喜欢恩佐
-
一台移动空调“吹”进欧洲客厅 调控温湿度的“小巨人”何以打开增长新空间?|当前关注
-
当前聚焦:摊余成本债基需求刚性较强 超2000亿配置资金有望落地
-
今日热文:双流卷积网络:当深度学习第一次在视频动作识别上打败了手工特征
-
石嘴山金融监管分局关于谢静中国工商银行股份有限公司石嘴山分行副行长任职资格的批复
-
热点评!亚运会首日奖牌榜:游泳发力中国队11金领跑,日本韩国紧随其后
-
中国车企在澳大利亚打开发展空间
-
消息!你们试过最牛的减肥方法是什么?评论区都是狠人
-
出租车 网约车共享司机关爱日 透露的信号很明确
-
摩根大通协助两家跨国公司落地本外币跨境资金集中运营新政
-
智飞生物:截至2026年9月18日,公司普通股股东人数为122,538_今日看点
-
亚运会|李冰洁成功卫冕女子1500米自由泳冠军_每日简讯
-
普维尔:姆巴佩、维尼修斯都是伟大的球员,但我们不畏惧
-
PriceSeek提醒:必晟矿业锰硅停产行情影响分析
-
今日精选:前8个月全国一般公共预算收入同比增长5.7%
-
中国队女子10米气步枪团体赛破世界纪录 焦点热讯
-
PriceSeek提醒:吕梁炼焦煤竞拍成交价较前期下跌-焦点短讯
-
观速讯丨胜宏科技(300476.SZ):泰国工厂A1栋一期产能利用率处于良好水平
-
每日关注!【调研快报】国光股份接待永合私募基金等2家机构调研
-
人类大脑竟是“2个器官”,惊人研究或有助渐冻人症治疗-信息
-
丰收里的信号|从“丰收指数”看中国农业高质量发展的深层逻辑-快播报
-
AI 巨头烧钱无底洞:OpenAI 五年资金缺口达 2780 亿美元|要闻
-
实时焦点:生死时刻!最后一投交给谁?
-
焦点资讯:市场监管总局:我国将建设国家质检中心不少于30家
-
每日观察!中国体育代表团首金!
-
民生银行成功发行100亿元金融债券
-
萨尔:比赛不易但已准备好,主帅和维卡里奥帮我适应
-
今头条!“东北超 ”丨点球致胜!长春力克沈阳挺进决赛会师大连
-
2026亚运会中国队首枚奖牌来了! 今日热讯
-
PriceSeek提醒:7月中国橡胶轮胎外胎产量同比微降
-
利尔达等成立芯码未来科技公司,含AI业务
-
重点聚焦!605198 果汁龙头跨界电子 周五股价大涨!交易所发函
-
热刺四场联赛零进球,六小时未破网 最资讯
-
生意社PTA9月19日均差为273.93元/吨 由正向扩大转为缩小
-
凯恩德甲98场100球,升至五大联赛2000年以来最快百球榜第2_每日快讯
-
英超数据解读:诺丁汉森林vs考文垂,主场优势能否兑现?
-
同声传译大模型Qwen3.8-LiveTranslate正式发布
-
每日时讯!同声传译大模型Qwen3.8-LiveTranslate正式发布
-
世赛项目连连看:软件测试、增材制造、数字交互媒体设计、可再生能源
-
镇雄县琴琴食品店(个体工商户)成立 注册资本1万人民币
-
热火4年6000万续约拉尔森,年薪从230万涨到1350万
-
快资讯:仙桃市涂普再生资源经营部(个体工商户)成立 注册资本2万人民币
-
2-1!西蒙尼41岁爱徒神了,率队领先巴黎8分登顶法甲,2年已夺5冠
-
每日看点!莱利又一妙手!四年6000万续约拉尔松被高赞:世预赛场均26分超猛
-
亚马尔:有时候我反而希望做个普通人,不会受到那么多关注
-
报道:A股:刚刚,重磅消息传来,释放三强烈信号!下周将迎来更大转变
-
焦点热门:住建部明确四层以上新房将装电梯 为何值得关注?
-
靖江市力轩新型材料加工厂(个体工商户)成立 注册资本10万人民币
-
Claude Code宣布添加支持“AI通用说明书”AGENTS.md|焦点快报
-
9月18日科创创新药ETF国泰基金份额增加4200万份,重仓股艾力斯、百济神州、荣昌生物|焦点精选
-
9月19日热门中概股多数上涨,阿里巴巴涨超4%,台积电涨超1%-播资讯
-
心泰医疗(02291.HK)回购6.5万股 耗资68.50万港元
-
车企加速“去宁化”,宁德时代遭遇估值杀-焦点热闻
-
越秀地产(00123.HK):广州市城市建设开发有限公司2026年面向专业投资者公开发行公司债券(第四期)品种二的票面利率为1.92%
-
金洲管道:东莞骅兴一期项目已实现出货并进入产能爬坡阶段
-
半场:南通支云0-0广西恒宸,安屹斐远射造威胁 观察
-
今日讯!昂跑据称签约姆巴佩 耐克暂未置评
-
每日简讯:中国男篮惨败!媒体人热议:比国足输越南更离谱,郭士强下课吧
-
巴菲特卸任伯克希尔董事长:“时间老人终将获胜”-看热讯
-
上海合晶:9月16日董事陈建纲减持股份合计6万股 每日视点
-
创科实业(00669.HK)9月18日回购8.8万股 耗资1132.43万港元
-
药师帮(09885)9月18日斥资34.59万港元回购10.3万股-每日速讯
-
巴菲特宣布卸任伯克希尔哈撒韦董事长一职
-
时讯:百花医药换手率43.32%,上榜营业部合计净卖出1.21亿元
-
精彩看点:浙商证券(601878):浙商证券股份有限公司2025年度第十一期短期融资券兑付完成公告
-
医疗AI影像加速落地,基层诊疗补上智能辅助工具
-
【播资讯】实益达(002137.SZ):控股股东、董事陈亚妹减持1%公司股份
-
9月18日,2026年退休人员基本养老金调整通知公布了吗?
-
沃特森:和约基奇搭档提升了我的篮球智商|时讯
-
还有这样无语的父母!女儿读公费师范生,生活费要讨,还挤牙膏,连整个牙都不愿意掏钱 焦点热文
-
每日消息!阿森纳名宿威尔希尔执教的英甲卢顿队,今夏有意租借阿森纳16岁中场小将道曼
-
【海报】抢抓词元经济新机遇 培育壮大新质生产力